
日元持续贬值 美日联手干预不灵了?
编辑:CCTV4
文章类型:综合资讯
发布于2026-11-15 00:20:16
共83人阅读
文章导读
近期日元又出现持续贬值的趋势,11月12日,日元兑美元汇率逼近1美元兑160日元关口……
CCTV4
近期日元又出现持续贬值的趋势,11月12日,日元兑美元汇率逼近1美元兑160日元关口。日媒报道说,今年7、8月份,美日联手干预日元汇率,一度帮助扭转日元“跌跌不休”趋势。但如今,这招不灵了。
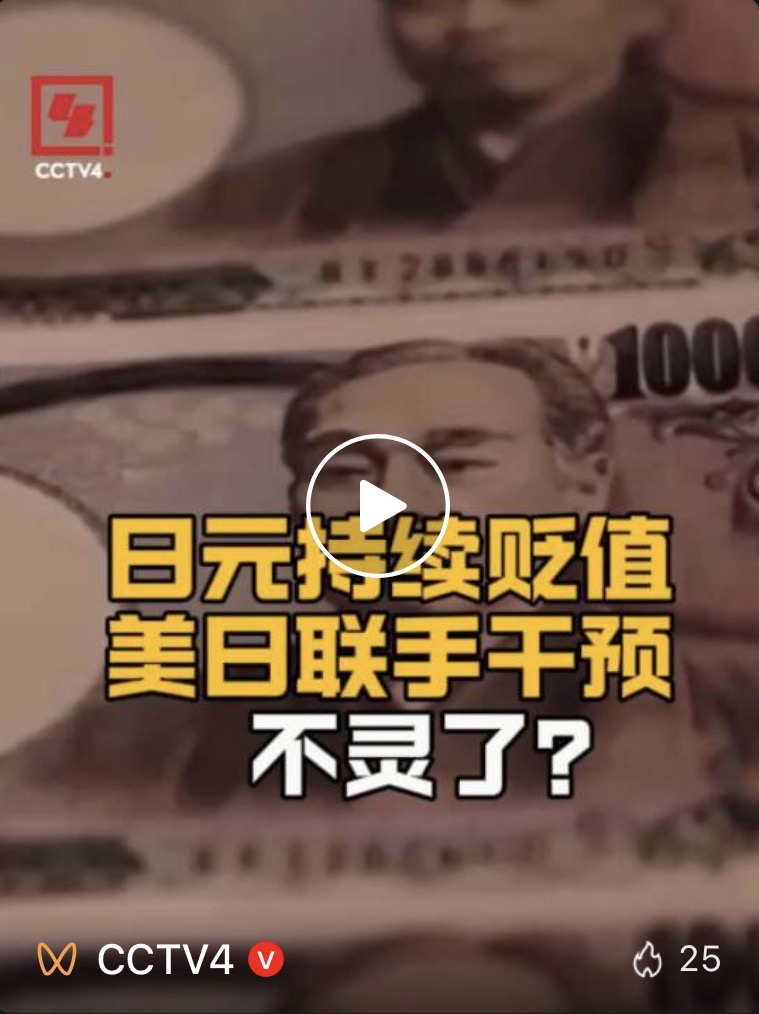
日元兑美元汇率创下约两个半月来新低
11月12日纽约外汇市场上,日元兑美元汇率走低,一度跌至1美元兑160日元区间,创下9月上旬以来约两个半月的新低。日媒分析认为,由于美国加息预期升温,着眼于日美利差扩大、抛售日元买入美元的势头增强。
市场关注美日是否再次联手干预
随着美元兑日元再次逼近160关口,市场关注的焦点已重新转向日本是否会采取新一轮干预,以及华盛顿是否愿意再次提供支持。
今年7、8月份,美日联手干预日元汇率,一度帮助扭转日元“跌跌不休”趋势。有媒体拍到,在一次公开会议上,美国财政部长贝森特面前放着一张便签,上面赫然写着“待办事项”:买入日元,50亿至100亿美元。随后,贝森特持续发表牵制日元贬值的政策宣示或相关言论,被日媒称为“贝森特炮”。
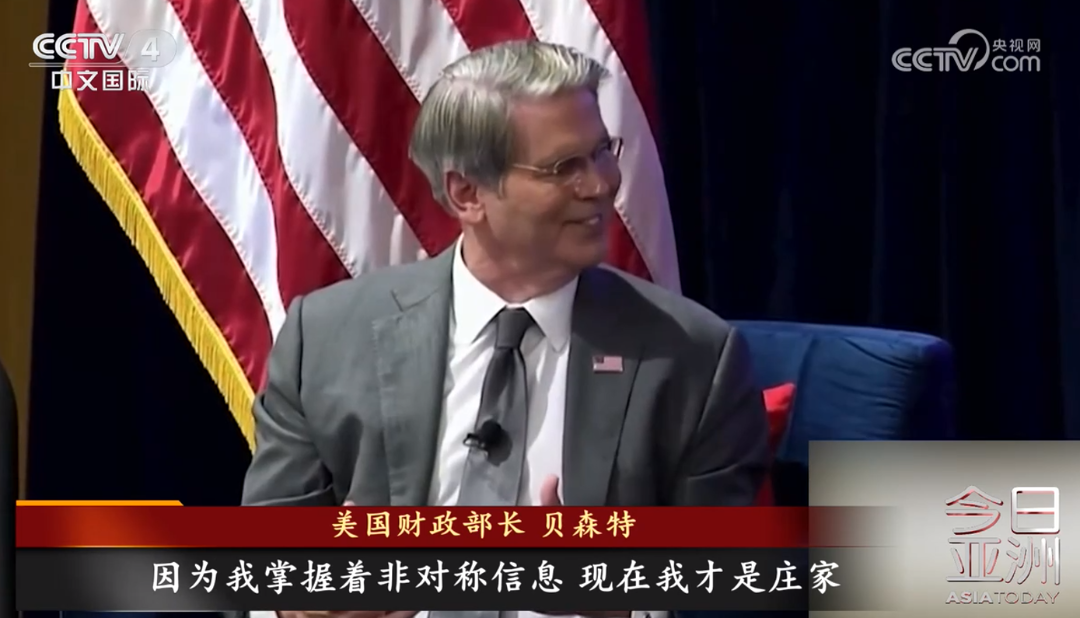
美国财政部长 贝森特
每当有人说:“财政部长这是在冒风险吧?”我就回答:“这正是我梦寐以求的, 因为我掌握着非对称信息,现在我才是庄家。当我们干预日元汇率时,我对日本央行和日本决策者下一步的行动洞悉于胸。所以,如果你们想跟我对赌,尽管放马过来。 ”
日媒:结构性因素难改 贝森特“开炮”也没用
日本媒体指出,如今,“贝森特炮”不灵了,日元在走出一波过山车式行情后又回落至低位徘徊。有分析认为,日美联合干预以及美方释放政策信号,影响市场风险偏好,属于典型的预期管理工具。但这种情绪性干预难以治本,决定日元汇率走向的一些结构性因素并无根本改变。
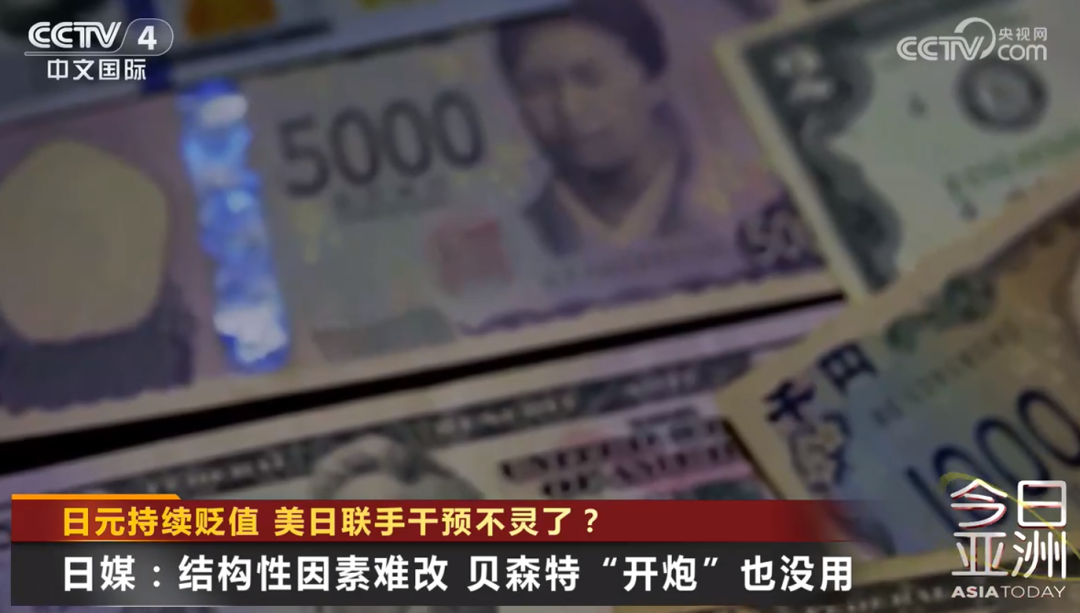
首先,美日利差难以有效缩窄,是日元贬值的主要外部压力来源。由于日本长期维持低利率甚至负利率,不少国际机构低成本借入日元,投资于收益率更高的美国资产,如美债、美股及其他金融衍生品,构成所谓“套利交易”模式。但这会让日元长期面临贬值压力。日本可以通过以下方式支撑本币汇率:抛售其持有的部分美国资产以换回美元,再用这些美元投资于本国市场。这样一来,美国就需要吸引新的买家,不得不提供更高的收益率,进而推高美国国内市场的借贷成本与物价。因此,在局势失控前协助稳定日元汇率,符合华盛顿的利益。
日媒:上次联合干预 美日投入资金规模悬殊
不过,美国中期选举之后,市场认为美方接下来进一步干预日元汇率的决心和政策空间存在不确定性,这让美方通过释放信号抬升日元的效力进一步衰减。
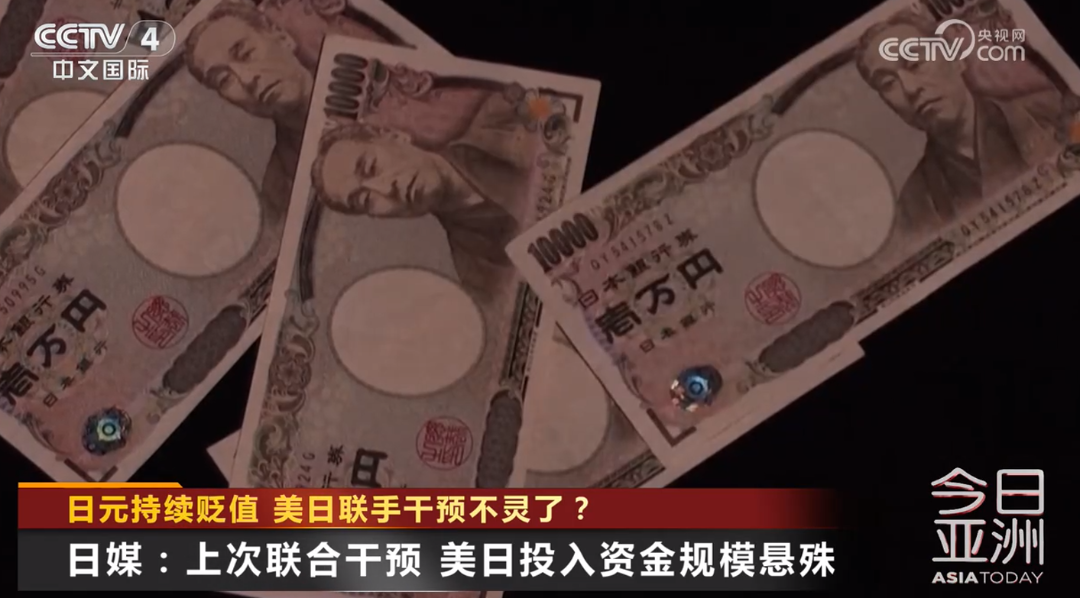
美国纽约联邦储备银行12日宣布,在7月31日与日本进行的联合干预行动中,实施了规模为794亿日元的买日元、卖欧元操作。美方解释称,此举旨在应对日元汇率的无序波动。日媒指出,在这次联合干预行动中,美日双方投入的资金规模悬殊,美方投入的资金远小于日方的5.5523万亿日元。
0
0
评论列表 共有 0 条评论
最新导读

-
 2026-11-15 02:04:05
 0
-
 2026-11-15 02:03:040
-
 2026-11-15 02:02:111
-
 2026-11-15 02:01:069
-
 2026-11-15 02:00:1812
热门文章
-
 2026-10-02 00:15:186776
-
 2026-09-29 22:28:211696
-
 2026-09-29 00:15:331653
-
 2026-09-23 23:19:401982
-
 2026-09-23 23:16:172082

发表评论 取消回复